Bargeld bleibt gedruckte Freiheit
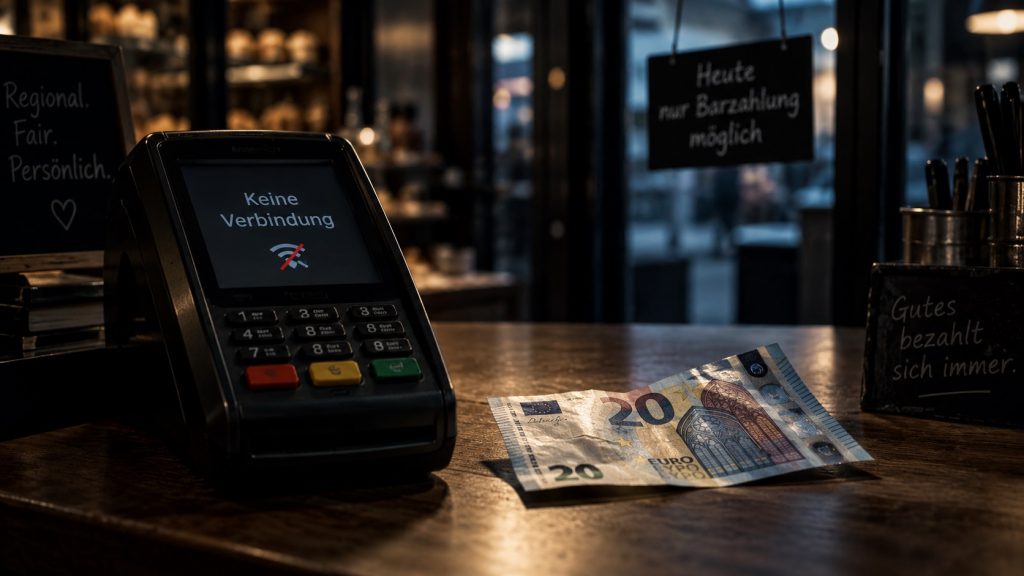
Bargeld gilt als Relikt aus einer analogen Welt. Dabei besitzt es Eigenschaften, die im digitalen Zeitalter kostbarer werden: Es funktioniert ohne Strom, ohne Netz und ohne Vermittler. Vor allem funktioniert es, ohne Fragen zu stellen.
Es ist ein Stück bedrucktes Papier. Zehn Euro, zwanzig, fünfzig. Der Schein weiß nichts über seinen Besitzer, kennt weder dessen Namen noch dessen Kontostand und interessiert sich herzlich wenig dafür, was mit ihm gekauft wird. Das wirkt in einer Welt, in der inzwischen selbst die Armbanduhr bezahlen kann, beinahe rührend altmodisch. Es könnte eines Tages ein erstaunlicher Luxus sein.
Wir haben uns daran gewöhnt, Fortschritt vor allem daran zu messen, wie viele Handgriffe er uns erspart. Karte ans Terminal, Handy davor, Uhr darüber – ein Pieps, und der Kaffee gehört uns. Elektronisches Bezahlen ist schnell, praktisch und aus dem Alltag kaum noch wegzudenken. Die Debitkarte liegt bei vielen längst vor dem Geldschein, das Smartphone rückt nach. Selbst die Geldbörse bekommt allmählich den Charme eines Gegenstandes, den man später einmal Kindern zeigen wird: Schau mal, so etwas hatten wir früher.
2023 wurden in Deutschland dennoch 51 Prozent aller erfassten Bezahlvorgänge bar abgewickelt. 2021 waren es 58 Prozent. Gemessen am Umsatz erreichte Bargeld noch 26 Prozent. Der Weg ist also ziemlich klar: Deutschland zahlt zunehmend elektronisch. Das kann man Fortschritt nennen. Man sollte allerdings wissen, was unterwegs im Straßengraben liegen bleibt.
Der Schein braucht keinen Türsteher
Wer einem Bäcker fünf Euro auf den Tresen legt, benötigt dafür erstaunlich wenig Infrastruktur. Der Bäcker nimmt den Schein, der Kunde bekommt Brötchen und Wechselgeld, anschließend können sich beide wieder den wirklich wichtigen Dingen des Lebens widmen. Keine Bank muss die Zahlung genehmigen, kein Kartenunternehmen sie transportieren, kein Server erreichbar und kein Mobilfunknetz verfügbar sein. Selbst der Algorithmus darf an diesem Morgen schlechte Laune haben.
Das unterscheidet Bargeld von elektronischen Zahlungswegen. Zwischen dem eigenen Vermögen und seiner Verwendung stehen dort technische Systeme und Institutionen. Sie funktionieren meist ausgezeichnet, millionenfach und weitgehend unbemerkt. Ihre Zuverlässigkeit ändert jedoch nichts an ihrer Konstruktion: Sie sind Vermittler. Beim unmittelbaren Bezahlen zwischen zwei Menschen kommt Bargeld ohne diesen Vermittler aus. Damit ist es mehr als eine alte Zahlungsmethode. Es bildet eine zweite Infrastruktur, eine Reserve für den Fall, dass die erste streikt.
Reserven besitzen allerdings ein Imageproblem. Solange alles läuft, sehen sie aus wie überflüssiger Ballast. Der Ersatzreifen im Kofferraum ist schließlich auch jahrelang nur ein ziemlich sperriger Mitfahrer. Seine große Stunde beginnt meist an einem Ort, an dem man sehr froh ist, ihn bislang erfolglos spazieren gefahren zu haben.
Was geschieht, wenn es dunkel wird?
Unsere Gesellschaft legt immer mehr lebenswichtige Funktionen in die Hände digitaler Systeme. Kommunikation, Verwaltung, Energieversorgung, Gesundheitswesen, Handel und Zahlungsverkehr hängen von Netzen, Rechenzentren und Software ab. Der Gewinn ist enorm. Gleichzeitig wächst mit jeder zusätzlichen digitalen Tür die Zahl der Schlösser, die funktionieren müssen.
Die Europäische Zentralbank beschäftigt sich selbst intensiv mit diesem Problem. Beim geplanten digitalen Euro gehört die Möglichkeit des Offline-Bezahlens ausdrücklich zum Konzept. Er soll auch bei Verbindungsproblemen oder vorübergehenden Stromausfällen nutzbar bleiben. Die EZB nennt außerdem Widerstandsfähigkeit gegen technische Störungen und Cyberangriffe als Ziel. Seine Infrastruktur soll entsprechend robust aufgebaut werden.
Darin steckt eine hübsche Ironie unserer Zeit: Wir digitalisieren das Geld mit erheblichem technischem Aufwand und investieren anschließend weiteren erheblichen technischen Aufwand, damit es im Ernstfall Eigenschaften zurückbekommt, die der Geldschein seit Jahrhunderten kostenlos mitbringt. Er braucht weder Funkmast noch WLAN-Router und verlangt auch nach keinem Update, bevor man mit ihm ein Brot kaufen darf.
Der digitale Euro kann damit zu einer zusätzlichen Absicherung werden. Die vorhandene Rückfallebene deswegen verkümmern zu lassen, wäre allerdings ungefähr so klug, wie beim Einbau einer modernen Alarmanlage die Haustür auszubauen.
Geld ohne Gedächtnis
Bargeld besitzt noch eine zweite, inzwischen beinahe exotische Eigenschaft: Es vergisst. Wer morgens beim Bäcker bezahlt, mittags eine Zeitung kauft und abends im Restaurant die Rechnung begleicht, erzeugt dabei keine elektronische Zahlungschronik. Der Geldschein führt kein Tagebuch über seinen Besitzer und erstellt am Jahresende auch keinen hübschen Rückblick darüber, wann dieser besonders häufig beim Italiener saß.
Das ist mehr als ein romantisches Überbleibsel aus Zeiten der D-Mark. Es ist Privatsphäre. Ausgerechnet der geplante digitale Euro liefert dafür einen interessanten Beleg. Die EZB verspricht für dessen Offline-Funktion ein Datenschutzniveau, das dem Bargeld ähnlich sein soll. Persönliche Transaktionsdetails einer Offline-Zahlung sollen nur Zahler und Empfänger kennen.
Der Maßstab für die Privatsphäre des Geldes der Zukunft ist damit das Geld der Vergangenheit. Die Konstrukteure des digitalen Euro versuchen mit erheblichem technischem Aufwand, eine Eigenschaft nachzubauen, die der Zwanzig-Euro-Schein serienmäßig besitzt: Er schweigt. Vermutlich ist das eine der wenigen technischen Eigenschaften, für die noch niemand ein monatliches Abonnement erfunden hat.
Das Problem beginnt am einzigen Tor
Deshalb muss niemand seine Bankkarte zerschneiden oder das Smartphone aus dem Fenster werfen. Eine moderne Volkswirtschaft braucht leistungsfähige elektronische Zahlungssysteme. Onlinehandel mit Geldscheinen im Briefumschlag dürfte ein Geschäftsmodell mit überschaubaren Zukunftsaussichten sein. Unternehmen, Banken und Verbraucher profitieren von schnellen digitalen Zahlungen.
Die interessantere Frage lautet: Soll es daneben einen Zahlungsweg geben, der ohne diese Infrastruktur auskommt?
Solange Bargeld verfügbar und praktisch nutzbar bleibt, existieren zwei Wege. Der eine führt über elektronische Systeme, der andere funktioniert unmittelbar zwischen Käufer und Verkäufer. Verschwindet Bargeld irgendwann aus dem Alltag, ändert sich deshalb mehr als der Inhalt unserer Portemonnaies. Wirtschaftliche Teilnahme führt dann ausschließlich durch technische Systeme – und Systeme haben Betreiber, Regeln und Zugangsbedingungen. Sie können ausfallen, und ihre Regeln können geändert werden.
Politische Verhältnisse besitzen ebenfalls keine lebenslange Garantie. Eine freiheitliche Gesellschaft sollte ihre Infrastruktur deshalb so bauen, dass sie auch einem weniger angenehmen Morgen standhält. Dafür braucht es weder Aluhut noch düstere Musik im Hintergrund. Es ist eine ziemlich gewöhnliche Frage vernünftiger Konstruktion. Brandschutztüren werden schließlich auch eingebaut, ohne dem Hausmeister zu unterstellen, er werde am kommenden Dienstag das Gebäude anzünden.
Vertrauen ist gut. Eine Alternative ist besser.
Die eigentliche Frage einer vollständig bargeldlosen Gesellschaft beginnt deshalb bei der technischen Möglichkeit. Ein ausschließlich digitales Zahlungssystem kann Transaktionen erfassen, begrenzen oder blockieren. Welche Institution unter welchen Voraussetzungen darauf zugreifen darf, bestimmt die jeweilige Rechtsordnung. Deutschland und die Europäische Union verfügen heute über hohe rechtliche Hürden und einen ausgeprägten Datenschutz.
Technische Infrastruktur wird jedoch für Jahrzehnte gebaut. In dieser Zeit wechseln Regierungen, Gesetze werden geändert, Krisen verschieben Grenzen und gesellschaftliche Mehrheiten verändern sich. Was heute ausgeschlossen erscheint, kann morgen diskutiert und übermorgen gesetzlich geregelt werden. Geschichte besitzt in dieser Hinsicht einen bemerkenswerten Mangel an Beständigkeit.
Wer Freiheit dauerhaft sichern will, braucht deshalb neben guten Gesetzen Strukturen, die Macht verteilen. Bargeld erfüllt eine solche Funktion. Es lässt dem Bürger eine kleine wirtschaftliche Sphäre, in der eine alltägliche Transaktion ohne vorherige technische Freigabe stattfinden kann. Dafür braucht es keine Barrikaden und keine großen Worte über Freiheit. Fünf Euro beim Bäcker reichen.
Selbst die Zentralbanken wollen Bargeld erhalten
Zu einer ehrlichen Debatte gehört ein wichtiger Punkt: Die Europäische Zentralbank plant derzeit keine Abschaffung des Bargelds. Der digitale Euro soll Banknoten und Münzen ergänzen. Die EZB erklärt ausdrücklich, Bargeld solle weiterhin gesetzliches Zahlungsmittel bleiben. Zugleich arbeitet sie an einer neuen Banknotenserie.
Auch die Bundesbank beobachtet die Entwicklung aufmerksam. Sie weist darauf hin, dass eine sinkende Nutzung langfristig Zugang und Akzeptanz des Bargeldes gefährden könnte. Damit geriete auch die freie Wahl des Zahlungsmittels unter Druck.
Der Abschied vom Bargeld müsste also keineswegs mit Fanfaren, Bundestagsdebatte und einer letzten feierlichen Ausgabe des Fünfzig-Euro-Scheins stattfinden. Es reicht ein viel unspektakulärerer Prozess: Geldautomaten verschwinden, Händler akzeptieren zunehmend nur elektronische Zahlungen, Banken reduzieren ihre Bargelddienste und immer weniger Menschen tragen Scheine mit sich. Irgendwann besteht die Wahl offiziell weiter, praktisch wird sie zur sportlichen Herausforderung.
Freiheiten verschwinden selten ausschließlich durch spektakuläre Verbote. Manchmal werden sie einfach unrentabel.
Der Wert des zweiten Weges
Wir lieben Effizienz. Ein Schlüssel für alle Türen, eine App für alle Dienste, ein Konto für alles. Techniker nennen das Vereinfachung. Risikomanager bekommen bei solchen Konstruktionen gelegentlich einen etwas angestrengten Gesichtsausdruck.
Denn robuste Systeme leben von Redundanz. Flugzeuge besitzen wichtige Systeme mehrfach, Rechenzentren halten Sicherungen bereit, Unternehmen speichern Backups und Staaten legen Reserven an. Niemand käme auf die Idee, sämtliche Feuerwehrautos abzuschaffen, weil es seit drei Wochen nicht gebrannt hat. Beim Geld erscheint uns dieselbe Logik erstaunlicherweise weniger selbstverständlich.
Dabei ist Bargeld ein bemerkenswert einfaches Backup für einen elementaren Teil unseres täglichen Lebens. Es benötigt kein Softwareupdate, sein Akku ist immer voll und ein vergessenes Passwort hat bislang noch keinen Zwanzig-Euro-Schein unbrauchbar gemacht. Selbst der Hacker muss bei einem erfolgreichen Angriff auf ihn auf eine jahrtausendealte Technologie zurückgreifen: Er muss ihn stehlen.
Fortschritt sollte neue Möglichkeiten schaffen und bewährte erhalten, wenn sie weiterhin einen Zweck erfüllen. Bargeld ist mehr als Papier und Metall. Es bietet technische Unabhängigkeit, schützt einen Teil unserer Privatsphäre und hält eine Reserve bereit für den Augenblick, in dem das komfortable System seinen Dienst verweigert.
Vor allem hält es einen zweiten Weg offen. Das klingt wenig spektakulär. Genau das macht seinen Wert aus. Man muss ihn nicht benutzen, man muss ihn nicht lieben und man muss auch keine Geldscheine unter der Matratze stapeln. Man sollte nur sehr genau überlegen, bevor man diesen Weg zuwachsen lässt. Denn eine Gesellschaft, in der jedes wirtschaftliche Handeln durch dasselbe Tor führen muss, kommt irgendwann an einer ziemlich einfachen Frage vorbei:
Wer besitzt den Schlüssel?
-
Digitaler Euro
Bargeld bleibt gedruckte Freiheit Bargeld gilt als Relikt aus einer analogen Welt. Dabei […]
-
Das PISA-Ritual
Deutschland kennt die Zahlen und handelt nicht Die Leistungen deutscher Schüler sinken seit […]
-
Das gepolsterte Leben
Über eine Gesellschaft, die Widerstände für Erziehungsfehler hält Die westliche Gesellschaft hat ein […]
